La industria manufacturera y de exportación fortalece su planeación financiera estratégica para mantener la competitividad operativa ante un entorno de comercio exterior en el que convergen esquemas preferenciales y marcos como la Sección 232, que impone sobretasas a importaciones de acero y aluminio no originarios y obliga a las empresas a evaluar preventivamente sus estructuras de costos.
Durante su participación en Business Talks: Impacto de la Revisión del T-MEC en la Industria Automotriz, organizado por Invest Monterrey, la especialista Lidia Luévano resaltó que la clave para mantener la rentabilidad radica en que las áreas financieras conozcan a detalle el comportamiento arancelario de sus insumos y evalúen de forma constante sus listas de materiales.
“Dentro de las cosas que tenemos, pues tenemos la Sección 232, la parte del 25% por la Sección 232, que quiere decir: realmente no todo lo que tengo y no todo lo que paso a través de un certificado de origen con una preferencia arancelaria o tasa preferencial es libre. Aquello que no entra como parte de la región, pues entrará la parte de la Sección 232 para aceros y aluminios”, explicó.
Simulación de escenarios para anticipar riesgos arancelarios
Para la directora de Comercio Exterior en la firma J.A. del Río, la implementación de modelos de evaluación de riesgo no responde a una postura pesimista, sino a una buena práctica de gobernanza corporativa. Evaluar el impacto de diferentes tasas arancelarias o la pérdida de beneficios en componentes específicos permite a las plantas tomar decisiones oportunas de proveeduría antes de que la operación sufra afectaciones.
“Una cuestión que también tendríamos que revisar es: ¿han ejecutado o han tratado de ver cómo sería su compañía sin un acuerdo comercial con Estados Unidos? ¿Cuál sería el desenlace? Hay escenarios que tenemos que poner”, expuso.
Lejos de representar un obstáculo, este tipo de ejercicios fortalece la toma de decisiones, brinda certidumbre a los inversionistas y abre paso a planes de contingencia claros para los departamentos de compras e ingeniería.
“Dentro de las cuestiones que nosotros les recomendamos es: hagamos ejercicios, hagamos ejercicios de simulación... Y en el peor escenario, cuál es mi escenario si no tengo una tasa arancelaria preferencial al amparo del T-MEC. Ese es como el worst-case scenario”, puntualizó la especialista.
De esta forma, la simulación de escenarios se consolida como una práctica clave para asegurar que la manufactura mexicana conserve su ventaja competitiva frente a los retos de la integración regional.
Cómo impacta la Sección 232 al acero y aluminio
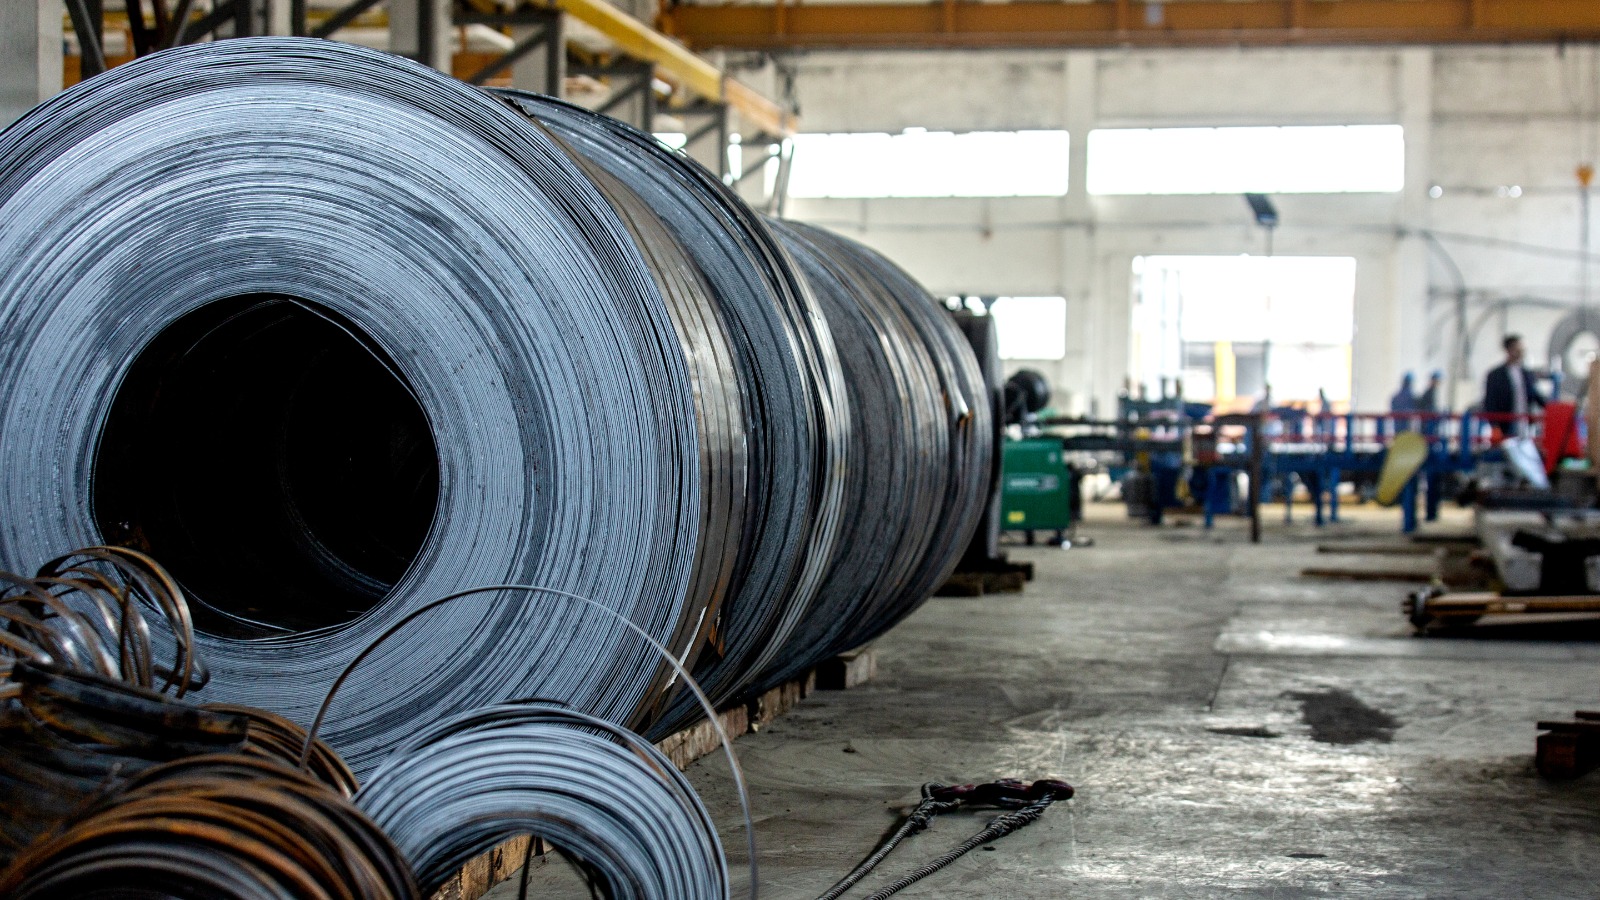
La Sección 232 es una disposición legal de la Ley de Expansión Comercial de Estados Unidos que permite imponer aranceles especiales por motivos de seguridad nacional. En el ámbito industrial, aplica principalmente un arancel del 25% al acero y del 10% al aluminio no originarios de la región de Norteamérica.
Para que los productos fabricados en México eviten este impuesto al exportarse a Estados Unidos, las empresas deben acreditar documentalmente que el metal utilizado fue fundido y colado (melted and poured) dentro de los países miembros del Tratado entre México, Estados Unidos y Canadá (T-MEC).