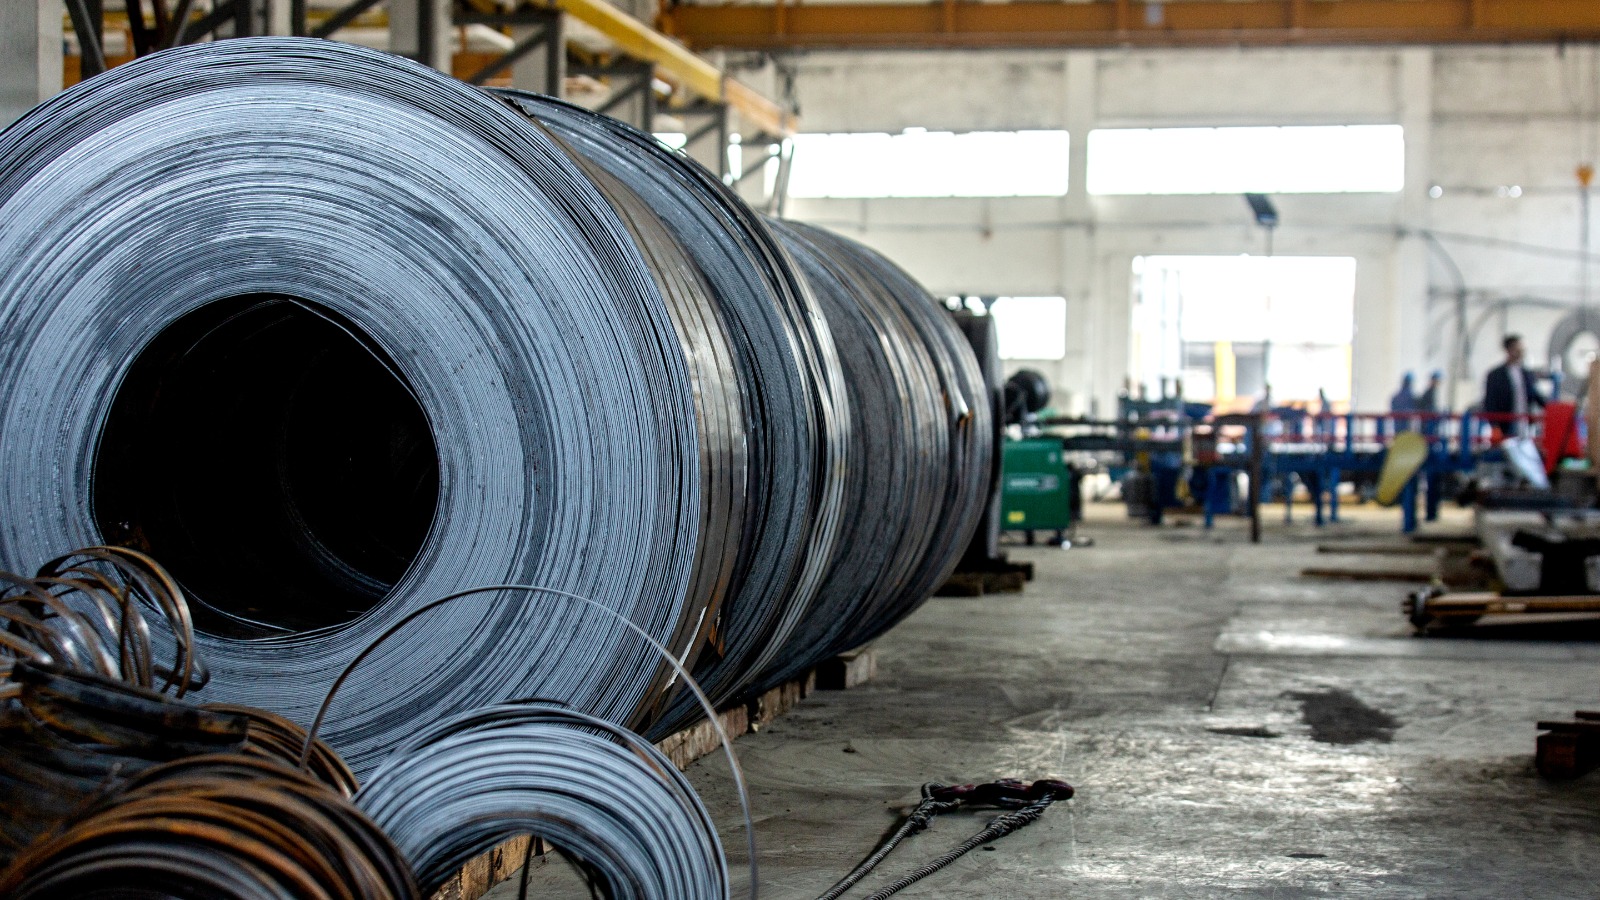


La industria mexicana de fundición mantiene una posición entre los diez principales productores del mundo y concentra oportunidades de negocio superiores a 9,000 millones de dólares dentro de procesos vinculados con la cadena de suministro automotriz, aunque su capacidad de crecimiento depende cada vez más de la disponibilidad energética, agua, modernización de plantas y acceso a financiamiento.
México ocupa actualmente el séptimo lugar internacional en fundición de metales, por debajo de China, Estados Unidos, Alemania, Japón, Corea del Sur y Brasil, de acuerdo con Bruno Jaramillo, director de la Sociedad Mexicana de Fundidores.
El sector procesa tanto materiales ferrosos —hierro y acero— como no ferrosos, entre ellos aleaciones de aluminio, cobre y zinc. Su base industrial está integrada por alrededor de 800 empresas, de las cuales 92% son micro, pequeñas y medianas, y genera aproximadamente 178,000 empleos directos e indirectos.
Aunque las Mipymes concentran la mayor parte de las compañías, cerca de 80% de la producción proviene de corporativos nacionales y globales, una estructura que evidencia la diferencia de escala y capacidad tecnológica entre los participantes del sector.
Dos terceras partes de la producción mexicana se destinan a mercados internacionales, principalmente Estados Unidos. Entre 2022 y 2025, la industria registró un crecimiento acumulado de 2.3%, sobre una base cercana a 3.25 millones de toneladas métricas.
Industria automotriz concentra oportunidades por más de 9,000 millones de dólares
La industria automotriz continúa siendo uno de los principales motores para la fundición mexicana y para la demanda de componentes especializados.
México cuenta con más de 2,000 empresas de autopartes, alrededor de 60% clasificadas como Tier 1, dentro de una industria cuyo valor anual supera los 121,000 millones de dólares.
La cadena demanda componentes fundidos para motores, transmisiones, estructuras, sistemas de suspensión y otras aplicaciones, mientras la electrificación está modificando tanto los materiales como los procesos requeridos.
De acuerdo con estimaciones presentadas por el sector, diez procesos productivos que concentran más de 70% de las oportunidades dentro de la cadena automotriz mexicana representan un mercado potencial superior a 9,000 millones de dólares.
Entre ellos se encuentran fundición a presión, estampado, forja, mecanizado, interiores, semiconductores, moldeo por inyección y fabricación de cables y alambres.
Aluminio gana terreno con la electrificación
Uno de los mayores cambios tecnológicos está ocurriendo en las aleaciones de aluminio, impulsado por las nuevas necesidades de la industria automotriz.
La necesidad de reducir peso en vehículos híbridos y eléctricos está elevando la utilización de aluminio en carcasas, sistemas eléctricos, componentes de suspensión y estructuras de baterías.
Las estimaciones ubican este mercado en un crecimiento desde aproximadamente 1,650 millones hasta 2,510 millones de dólares, con una tasa compuesta anual cercana a 7.2%.
El cambio también eleva las exigencias técnicas para los proveedores y obliga a incorporar mayores capacidades de ingeniería.
Procesos como HPDC —fundición a presión de alta presión—, megacasting y giga-casting requieren equipos, moldes, automatización, control térmico y capacidad de ingeniería superiores a los utilizados en operaciones tradicionales.
Para las empresas mexicanas, la electrificación no implica necesariamente una reducción de la fundición, sino una transformación del tipo de piezas y materiales demandados.
Modernización, energía y agua condicionan la expansión de la fundición
Las inversiones del sector están dirigiéndose principalmente a actualización tecnológica y ampliación de instalaciones existentes, más que a la construcción de nuevas plantas.
Las primeras fases de digitalización pueden representar inversiones de entre 500,000 y 3 millones de pesos, principalmente en sensores y sistemas de monitoreo.
Proyectos de mayor profundidad, que incorporan sistemas MES, robótica y analítica avanzada, pueden superar rangos de entre 3 y 15 millones de pesos, dependiendo de la escala y complejidad de la operación.
Estas tecnologías permiten monitorear variables de producción, reducir variaciones, mejorar la calidad y aumentar la capacidad instalada sin depender exclusivamente de nuevas expansiones físicas.
Jaramillo explicó que FundiExpo busca convertirse también en un punto para medir el nivel de transformación tecnológica del sector mexicano y su capacidad para integrarse a cadenas más avanzadas.
La decisión sobre dónde ampliar una fundición no depende únicamente de cercanía con clientes, carreteras o disponibilidad de terrenos industriales, sino también de condiciones de infraestructura.
Electricidad, gas natural y agua industrial se han convertido en variables para determinar la viabilidad de nuevas inversiones y ampliaciones.
El Norte y el Bajío concentran buena parte de las oportunidades por su integración manufacturera, aunque también enfrentan presión sobre la infraestructura energética e hídrica.
A estos factores se suman logística, tiempos de permisos y disponibilidad de financiamiento.
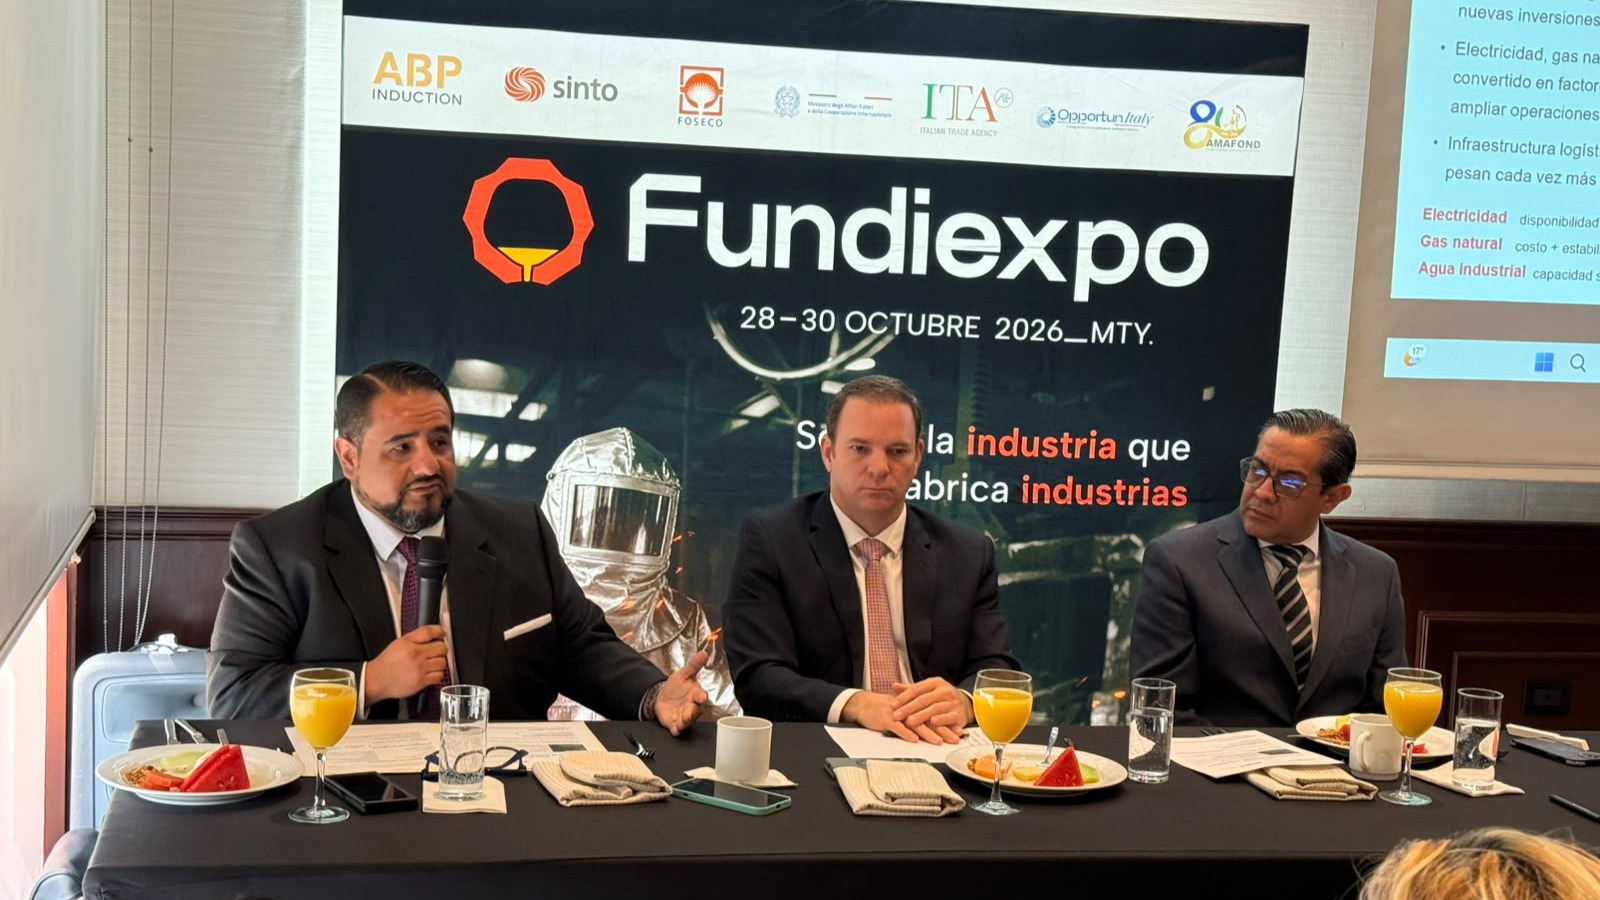
“Necesitamos tener infraestructura adecuada, apoyos financieros y mejores sistemas ambientales. Nuestra industria es muy necesaria para el reciclaje de material y necesitamos un marco que permita fabricar piezas de fundición a costos competitivos”, comentó Fernando Morales, presidente del XXIV Congreso y Exposición Internacional de la Industria de la Fundición.
El directivo también indicó que los cambios arancelarios afectan las decisiones de inversión y operación de las empresas debido a la integración existente entre México y Estados Unidos.
FundiExpo reunirá a más de 5,000 especialistas
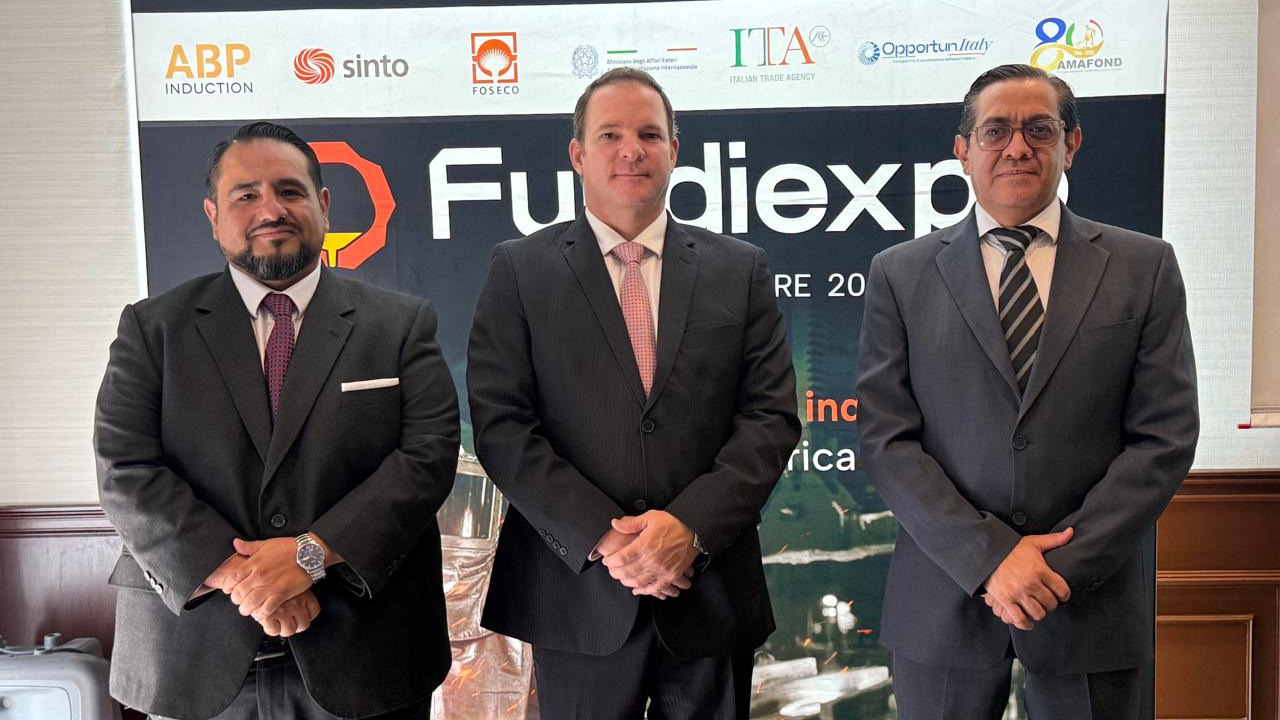
La situación productiva y tecnológica del sector será uno de los ejes de FundiExpo 2026, que se realizará del 28 al 30 de octubre en Monterrey.
El XXIV Congreso y Exposición Internacional de la Industria de la Fundición prevé reunir a más de 5,000 profesionales, alrededor de 300 expositores y participantes de 16 países.
La edición anterior registró más de 2,000 transacciones en piso de exhibición y operaciones comerciales directas superiores a 20 millones de dólares, de acuerdo con los organizadores.
El encuentro también incorporará reuniones entre compradores y fabricantes, sesiones técnicas y actividades dirigidas a estudiantes y nuevos perfiles especializados.
“Estamos captando oportunidades de negocio a nivel nacional e internacional. La dinámica se especializa en encuentros de negocios para dirigir la oferta y la demanda, fortalecer la cadena de suministro, hacer realidad la sustitución de importaciones e incrementar la proveeduría nacional”, expresó Antonio Zetina, de ADN de la Manufactura.
Para una industria altamente vinculada con automotriz, maquinaria, energía y manufactura avanzada, el reto inmediato será convertir su posición exportadora en mayor contenido nacional, mientras acelera la actualización tecnológica de las empresas pequeñas y medianas que representan más de nueve de cada diez compañías del sector.