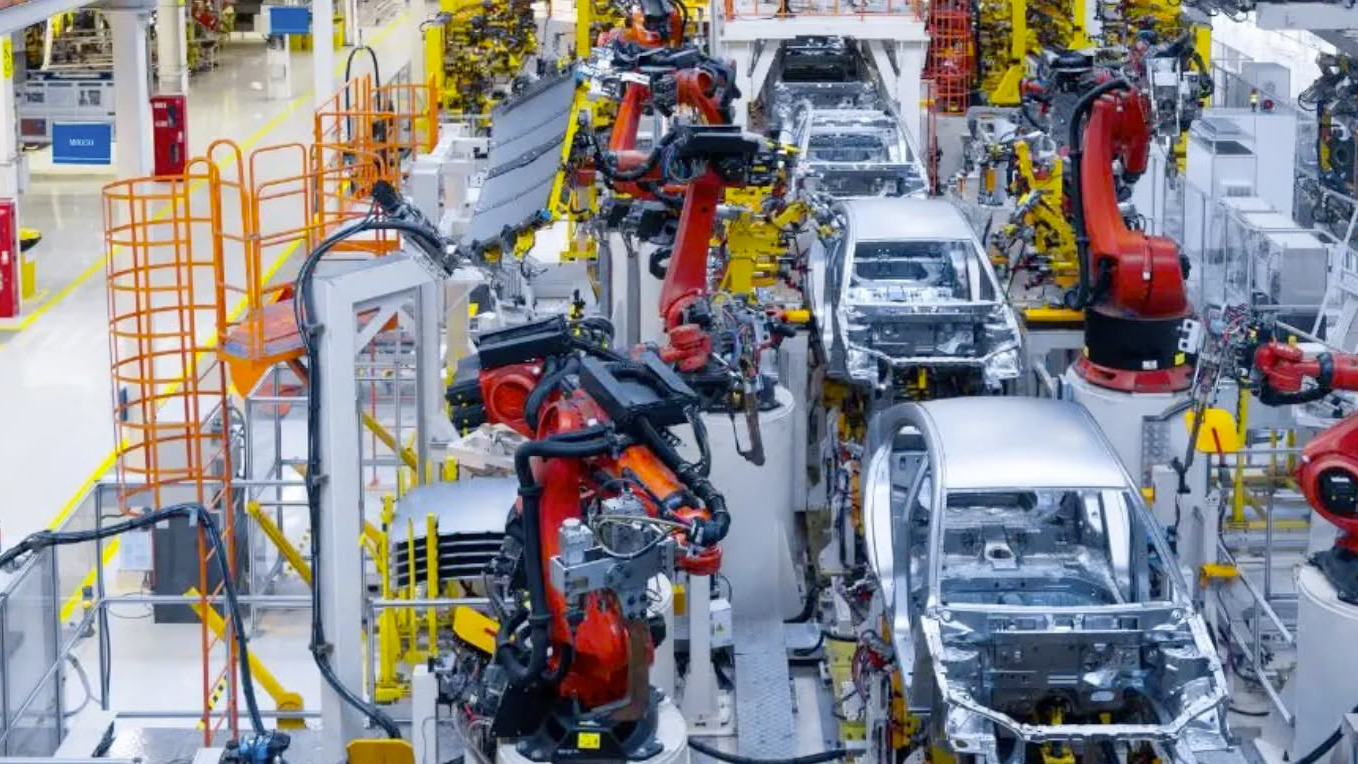
La industria mexicana de autopartes acumuló una producción de 52,878 millones de dólares entre enero y mayo de 2026, un crecimiento de 10% frente a los 48,356 millones registrados en el mismo periodo de 2025, con lo que volvió a acercarse a sus máximos históricos.
De acuerdo con Gabriel Padilla, director general de la Industria Nacional de Autopartes (INA), el resultado no corresponde a un repunte aislado, sino a una tendencia que se ha mantenido durante los primeros meses del año. Las tasas acumuladas reportadas previamente por el organismo se ubicaron en 9.35%, 10.49% y 9.58%, hasta alcanzar 10% en mayo, lo que refleja una evolución sostenida de la producción.
Además, el nivel alcanzado entre enero y mayo de 2026 se encuentra apenas 0.38% por debajo del registrado en el mismo periodo de 2024, año considerado récord para la industria de autopartes. Con ello, el sector prácticamente recuperó el terreno perdido durante la moderación observada en 2025 y volvió a colocarse cerca de sus niveles máximos.
“Después de la moderación observada durante 2025, en 2026 prácticamente hemos recuperado los niveles máximos de producción registrados por el sector. No solamente estamos observando un crecimiento en términos acumulados, sino también un mayor nivel promedio mensual de producción”.
Solo durante mayo, la producción mexicana de autopartes alcanzó 10,905 millones de dólares, un incremento de 6.94% respecto al mismo mes de 2025. El comportamiento mensual también muestra una mayor estabilidad: en enero se produjeron 10,015 millones de dólares; en febrero, 10,252 millones; en marzo, 10,918 millones; en abril, 10,789 millones, y en mayo se alcanzó el máximo del periodo con los 10,905 millones de dólares.
El promedio mensual entre enero y mayo fue de 10,576 millones de dólares, 6.6% superior al promedio mensual de 2025, que se ubicó en 9,917 millones de dólares, y también por encima de los 10,141 millones registrados como promedio mensual durante 2024.
Para INA, esta evolución muestra que la recuperación refleja la capacidad de las plantas instaladas en México para mantener niveles elevados de producción durante varios meses consecutivos.
Estados Unidos sostiene la demanda de autopartes mexicanas
El desempeño de las autopartes mexicanas está estrechamente vinculado con la evolución del mercado automotriz estadounidense. La integración productiva de América del Norte hace que los niveles de fabricación y venta de vehículos en Estados Unidos tengan un impacto directo sobre la demanda de componentes producidos en México.
Durante los primeros siete meses de 2026, Estados Unidos produjo 5.869 millones de vehículos, frente a los 5.861 millones del mismo periodo de 2025, lo que representa un crecimiento marginal de 0.14%.
Aunque el incremento es reducido, para la cadena de suministro representa estabilidad. La producción estadounidense inició el año con una contracción de 0.64% en enero, pero registró crecimientos de 1.12% en febrero, 1.84% en marzo y 1.52% en abril. En mayo cayó 3.23%, aunque posteriormente regresó a terreno positivo, con avances de 0.09% en junio y 0.24% en julio.
La estabilidad de la producción estadounidense se combina con un mercado de ventas que mantiene volúmenes elevados. En junio, las ventas de vehículos en Estados Unidos rondaron 1.37 millones de unidades, mientras que la producción se ubicó alrededor de 856,000 vehículos. Para julio, las ventas permanecieron aproximadamente en el mismo nivel.
Este comportamiento permite anticipar, bajo las condiciones actuales, que la producción mexicana de autopartes podría mantenerse por encima de su promedio reciente durante los próximos meses, siempre que la demanda estadounidense conserve su fortaleza.
“El mercado de Estados Unidos está manteniendo prácticamente su nivel productivo respecto al año anterior. Para México esto es importante porque Estados Unidos representa el principal mercado para nuestros autopartes: un mercado estadounidense estable significa continuidad de la demanda de componentes fabricados en nuestro país”.
La permanencia de los niveles de producción estadounidenses también constituye un elemento de estabilidad para una cadena regional que ha incrementado su integración durante las últimas décadas.
Los cinco principales grupos de autopartes representan 52.4% de toda la producción nacional. Las partes eléctricas ocupan el primer lugar, con una participación de 19.6% y una producción acumulada de 10,339 millones de dólares, 11.40% más que en 2025.
Le siguen las transmisiones y embragues, con 9.5% de participación y una producción de 5,026 millones de dólares, aunque su crecimiento anual fue de 4.20%. El tercer lugar corresponde a telas, alfombras y asientos, que representan 9.2% y alcanzaron 4,843 millones de dólares, con un crecimiento de 10.25%.
Las partes para motor aportaron 8% de la producción nacional, equivalentes a 4,249 millones de dólares, y registraron un crecimiento de 8.21%.
El dato más destacado dentro de los principales grupos corresponde a los motores a gasolina, que representaron 6.2% de la producción y alcanzaron 3,264 millones de dólares, un incremento anual de 39.17%.
El comportamiento muestra que la transformación tecnológica de la industria automotriz mexicana no está ocurriendo de manera uniforme. Mientras aumenta la demanda y producción de componentes eléctricos, también existe un fuerte dinamismo en tecnologías vinculadas con los vehículos de combustión interna.
Esta diversidad permite a México atender simultáneamente diferentes segmentos de la industria automotriz y responder a la composición tecnológica de los mercados norteamericanos.
Coahuila lidera la producción y México gana participación en Estados Unidos
La producción nacional continúa concentrada en los principales corredores automotrices del país. Coahuila encabeza la producción de autopartes con 8,305 millones de dólares acumulados entre enero y mayo, equivalentes a 15.7% del total nacional, además de registrar un crecimiento anual de 12.63%.
En segundo lugar se encuentra Guanajuato, con 7,150 millones de dólares y una participación de 13.5%, mientras que Nuevo León ocupa la tercera posición con 6,958 millones, equivalentes a 13.2% del total nacional.
La lista continúa con Chihuahua, que representa 8.5%; Querétaro, con 8%; San Luis Potosí, 7%; Puebla, 6.5%; Estado de México, 6.1%; Aguascalientes, 4.6%, y Tamaulipas, 3.7%.
En conjunto, estos diez estados concentran 87% de la producción nacional de autopartes, confirmando la elevada concentración territorial de esta actividad industrial.
Los mayores crecimientos entre los principales productores corresponden al Estado de México, con 13.49%; Aguascalientes, con 13.32%; Coahuila, con 12.63%; Querétaro, con 11.78%, y Puebla, con 11.06%.
Tamaulipas fue la excepción, con una contracción de 1.12% en la producción de autopartes.
Por regiones, el norte concentra la mayor producción, con 23,298 millones de dólares, equivalentes a 44.1% del total nacional, y un crecimiento de 8.67%. El Bajío aporta 35.9%, con aproximadamente 19,000 millones de dólares y un crecimiento de 9.18%, mientras que la zona centro genera 7,855 millones, equivalentes a 14.9%, con el mayor crecimiento regional, de 9.84%.
En conjunto, norte y Bajío concentran alrededor de 80% de la producción mexicana de autopartes, aunque el desempeño positivo de las tres regiones evidencia que el crecimiento no está limitado a un solo corredor industrial.
El desempeño productivo también se refleja en el comercio exterior de la industria de autopartes y en la posición de México dentro de la cadena automotriz regional.
Entre enero y mayo de 2026, las exportaciones mexicanas de autopartes alcanzaron 45,994 millones de dólares, mientras que las importaciones sumaron 30,669 millones. La diferencia generó un superávit comercial de 15,324 millones de dólares.
El resultado confirma el peso de México como plataforma exportadora dentro de la cadena automotriz de Norteamérica. Estados Unidos concentra 86.9% de las exportaciones mexicanas de autopartes, seguido por Canadá, con 2.7%; Brasil, 1.1%; Corea del Sur, 0.9%, y China, 0.7%.
La estructura de las importaciones es considerablemente más diversificada. Estados Unidos representa 47.2%; China, 15%; Japón, 6.8%; Alemania, 6.5%, y Corea del Sur, 5.9%.
La diferencia entre ambas estructuras refleja la posición que ocupa México en la cadena global: el país importa componentes e insumos provenientes de distintas regiones, los integra y transforma mediante su capacidad manufacturera y posteriormente exporta una parte significativa de esa producción hacia Norteamérica.
La posición de México dentro del mercado estadounidense de autopartes también se ha fortalecido de manera sostenida durante las últimas dos décadas.
En 2007, México representaba 29.82% de las importaciones estadounidenses de autopartes. Para 2023, la participación había aumentado a 42.47%; en 2024 alcanzó 42.86% y en 2025 llegó a 43.74%.
Durante el primer semestre de 2026, México alcanzó una participación récord de 44.73%, lo que significa que prácticamente 45 de cada 100 dólares que Estados Unidos importa en autopartes provienen de México.
El avance representa un incremento de casi 15 puntos porcentuales frente a 2007 y refleja el proceso de integración que se ha profundizado entre las industrias automotrices de ambos países.
Además, el liderazgo mexicano se mantuvo durante prácticamente todos los meses del primer semestre de 2026. México representó 43.90% de las importaciones estadounidenses de autopartes en enero; 46.17% en febrero; 44.04% en marzo; 43.67% en abril; 45.43% en mayo y 45.24% en junio.
México no solamente mantiene su posición como principal proveedor de autopartes de Estados Unidos, sino que continúa ganando participación dentro de un mercado altamente competido y fortalece su presencia en la cadena automotriz.
La tendencia adquiere relevancia en un momento en que la industria automotriz norteamericana enfrenta cambios en sus cadenas de suministro, decisiones de inversión y condiciones comerciales.
Hasta ahora, los efectos del entorno arancelario no se han traducido en una caída significativa de la producción vehicular estadounidense, que se mantiene prácticamente en los mismos niveles de 2025.
Para México, esa estabilidad representa una base de demanda que ha permitido a la industria de autopartes recuperar el ritmo de producción y acercarse nuevamente a sus máximos históricos.