La industria mexicana mantiene sus principales centros de producción en Nuevo León, Estado de México, Jalisco, Coahuila, Guanajuato, Baja California, Chihuahua, Sonora, Veracruz y Puebla, entidades que concentran una parte relevante de la actividad secundaria del país y que en 2026 conservan un papel estratégico dentro de las cadenas manufactureras, exportadoras y de proveeduría. Los datos más recientes de INEGI muestran además nuevos movimientos en la actividad industrial de varios de estos polos.
Nuevo León encabeza el mapa industrial de México
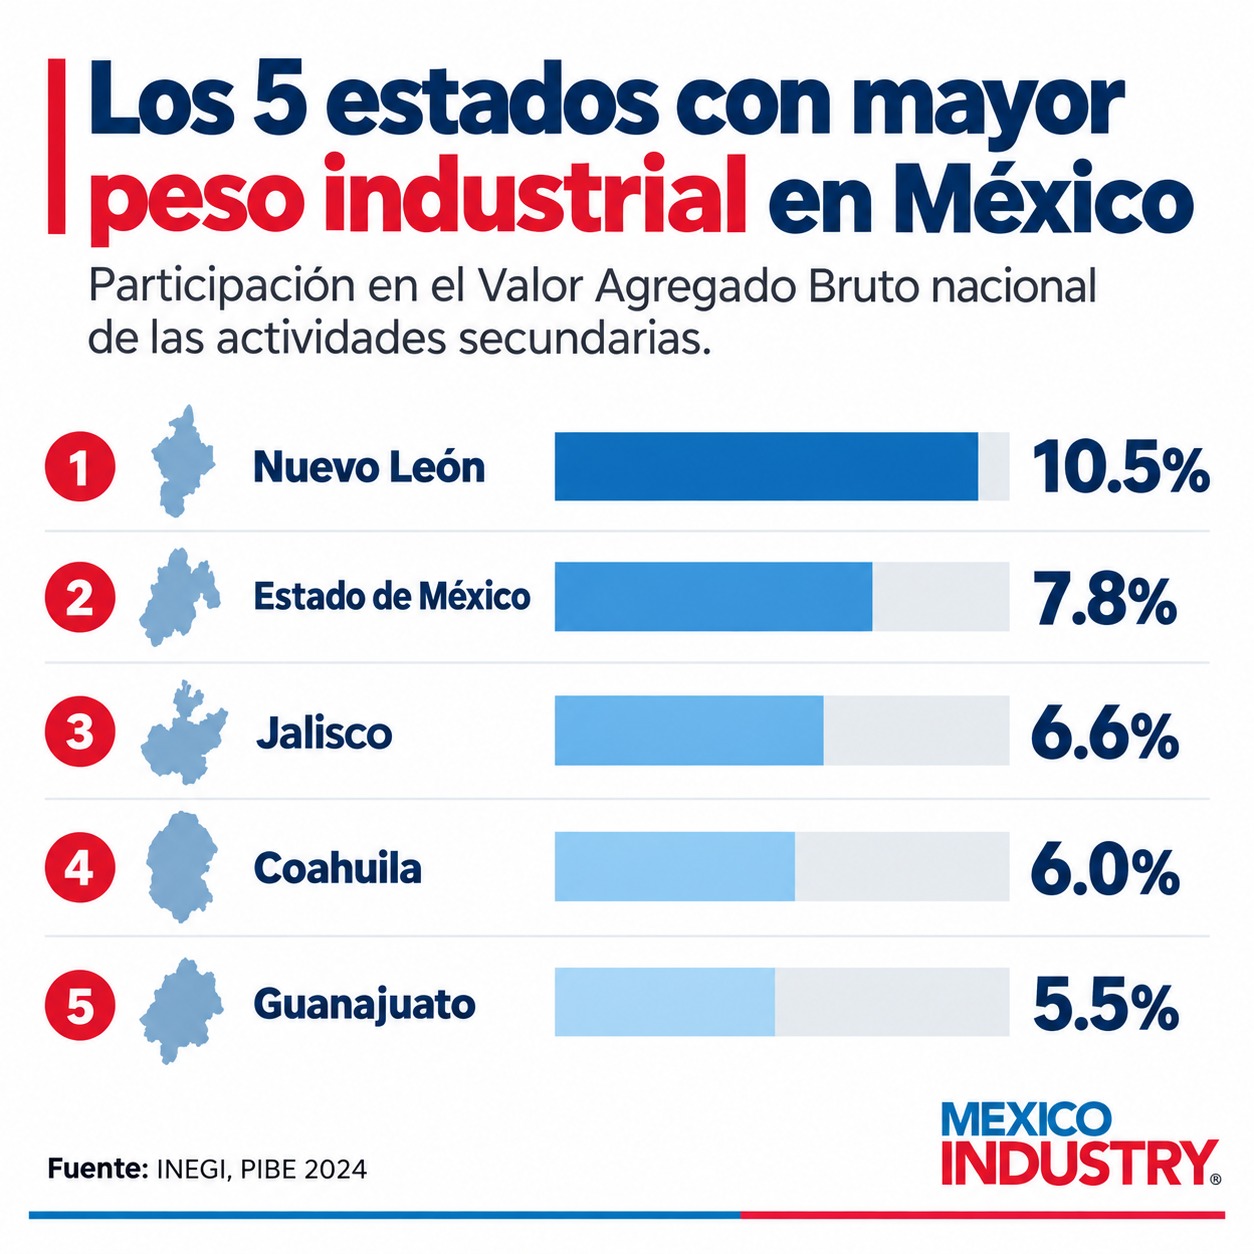
El último Producto Interno Bruto por Entidad Federativa (PIBE) disponible con información comparable para las 32 entidades coloca a Nuevo León en primer lugar, con 10.5% del Valor Agregado Bruto nacional de las actividades secundarias. Le siguen Estado de México, con 7.8%; Jalisco, 6.6%; Coahuila, 6%; Guanajuato, 5.5%; Baja California y Chihuahua, con 5.4% cada uno; Sonora, 4.8%; y Veracruz y Puebla, con 3.8% cada entidad. Esta clasificación corresponde a 2024, último año disponible con medición estatal completa.
Los datos de 2026 confirman la fortaleza exportadora del corredor industrial del norte. En abril, Baja California concentró 17.3% de los establecimientos inscritos en el programa IMMEX; Nuevo León, 13.8%; Chihuahua, 9.3%; Coahuila, 7.1%; Guanajuato, 6.5%; Jalisco, 6.4%, y Tamaulipas, 6.2%. En conjunto, estas entidades reunieron alrededor de dos terceras partes de los establecimientos vinculados con este esquema de manufactura y servicios de exportación.
La relevancia de esta plataforma también se observa en el empleo. Los establecimientos manufactureros IMMEX contaban con 2 millones 818 mil 178 trabajadores en junio de 2026, frente a 2 millones 801 mil 976 en abril. La concentración territorial del programa coloca a estados fronterizos y manufactureros del norte entre los principales centros para producción, ensamble y suministro destinado tanto al mercado nacional como al exterior.
Guanajuato, Chihuahua y Querétaro aceleran su actividad industrial
El comportamiento más reciente de la industria muestra cambios dentro del mapa productivo. En mayo de 2026, Guanajuato registró un crecimiento mensual de 2.1% en su actividad industrial y se ubicó entre las entidades con los mayores avances del país. También destacaron Chihuahua, Querétaro, Baja California y Coahuila, además de Quintana Roo, Chiapas y Michoacán. A tasa anual, los mayores incrementos correspondieron a Hidalgo, Colima, Nayarit, Estado de México, Veracruz y Tlaxcala.
Otro indicador de la amplitud de la plataforma productiva es el número de establecimientos. El Directorio Estadístico Nacional de Unidades Económicas (DENUE) de mayo de 2026 contabilizó 651 mil 851 unidades económicas manufactureras en México. Estado de México encabezó el número de establecimientos con 75 mil 246, seguido por Puebla con 60 mil 228 y Oaxaca con 57 mil 163. En ramas de mayor especialización, el mapa cambia: Nuevo León lideró la fabricación de maquinaria y equipo con 526 unidades, seguido por Jalisco con 476 y Guanajuato con 456.
La concentración industrial también refleja la integración de México con Norteamérica. Banco de México identifica una elevada vinculación productiva con Estados Unidos en ramas como automóviles, productos metálicos y químicos, mientras que sectores como equipo eléctrico y otras manufacturas mantienen cadenas internacionales de suministro. Este modelo permite que los principales estados industriales mexicanos funcionen como nodos de producción, exportación y proveeduría para mercados de alto valor.
El mapa industrial de 2026 mantiene al norte, Bajío, occidente y centro de México como los principales corredores manufactureros, aunque los indicadores de corto plazo muestran cambios en el ritmo de producción entre entidades. La combinación de plantas exportadoras, proveedores, infraestructura logística y especialización sectorial mantiene a México como una plataforma manufacturera relevante para las cadenas productivas de América del Norte.