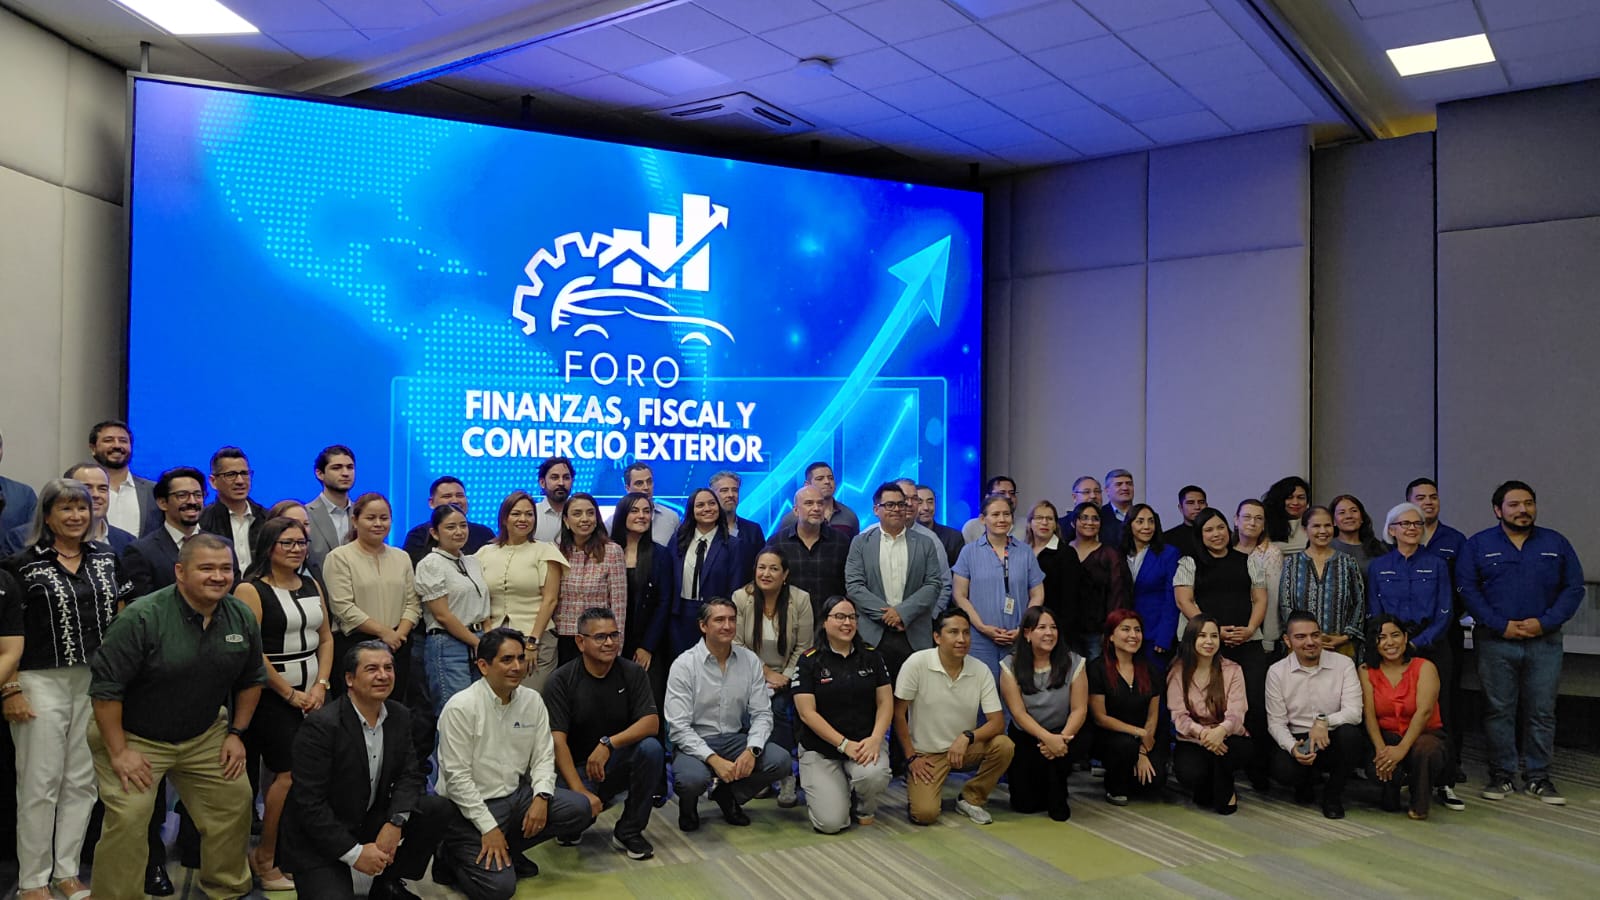


El cierre fiscal y la planeación hacia el ejercicio 2027 exigirán un blindaje corporativo estricto ante el endurecimiento en las facultades de fiscalización que experimentará el sector industrial. Así se delineó durante la segunda edición del Foro Finanzas, Fiscal y Comercio Exterior, un espacio organizado por el Clúster Automotriz de Nuevo León (CLAUT) y el Clúster de Herramentales y Manufactura Avanzada.
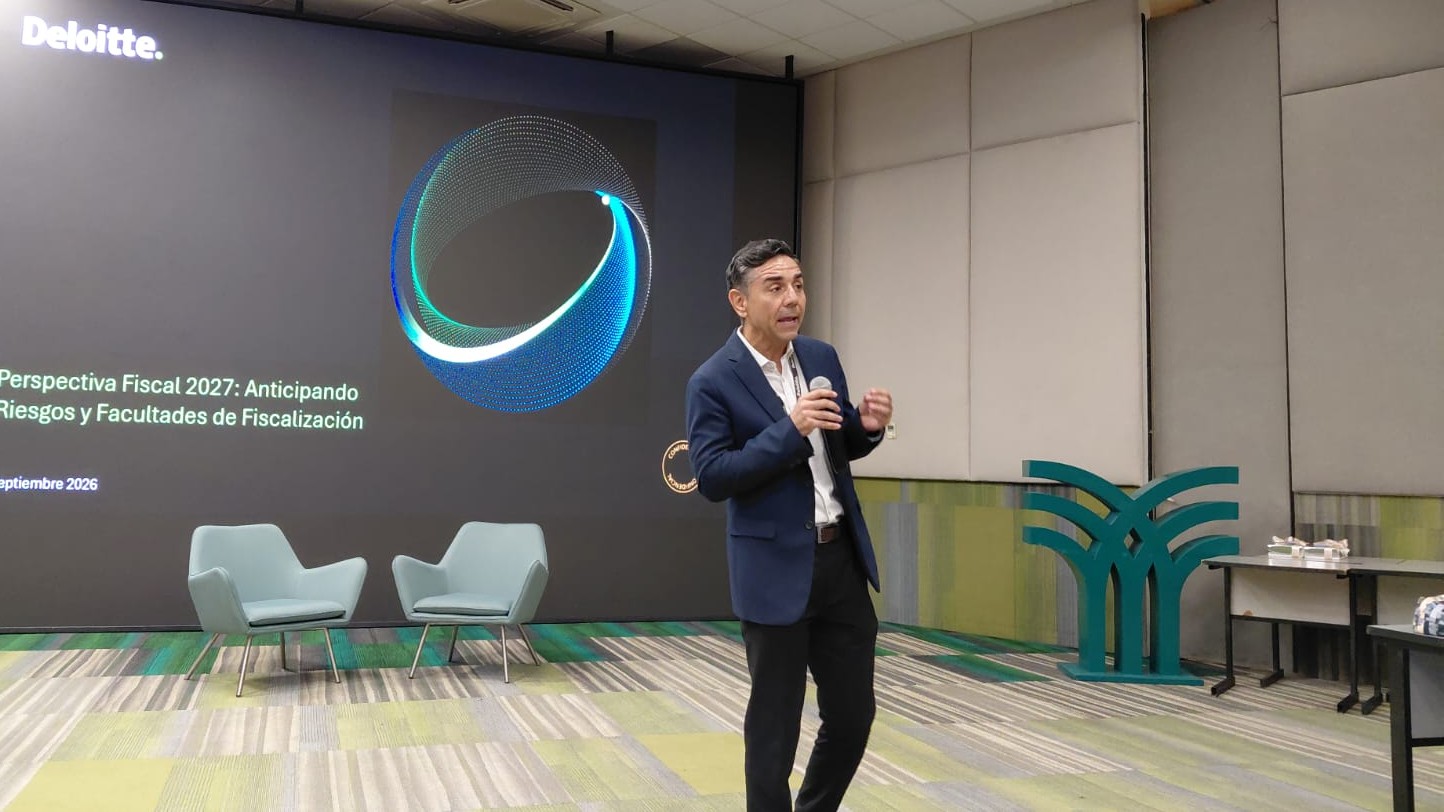
La jornada abordó temas que abarcaron desde las perspectivas económicas globales y la aplicación de inteligencia artificial en el comercio, hasta el análisis técnico de las modificaciones tributarias. Sobre este último punto, Juan De León y Hugo García, socios de impuestos y servicios legales de la firma Deloitte, advirtieron que la autoridad fiscal implementará controles rigurosos respaldados por esquemas de alertas automatizadas para detectar desviaciones, lo que se traducirá en un incremento directo en la emisión de requerimientos y comunicados.
"La anticipación y la gestión documental detallada se consolidan como las únicas herramientas reales para mantener la certidumbre operativa frente a un esquema de revisión cada vez más automatizado", señaló De León.
Nuevas reglas en deducciones y su impacto en pagos provisionales
Entre las modificaciones de mayor peso para las organizaciones destacan las nuevas reglas en materia de deducciones, cuyo margen queda estrictamente condicionado por los niveles de ingreso de cada compañía. El esquema establece que si las deducciones superan el 96.67% de los ingresos, el excedente no puede tomarse en el ejercicio fiscal en curso y debe diferirse hasta en los siguientes veinte años. Por el contrario, si el margen de utilidad rebasa el 3.33%, se aplica un no deducible temporal del uno por ciento sobre dichas partidas, lo que obliga a calcular con total precisión cada cierre anual.
Este comportamiento de las deducciones también repercutirá de forma directa en los pagos provisionales, pues las empresas deberán recalcular sus coeficientes de utilidad. Como las limitaciones operan de manera distinta según el ejercicio, la autoridad contemplará factores multiplicadores específicos que elevarán el impacto financiero sobre las declaraciones mensuales y presionarán el flujo de caja.
Reconfiguración en pérdidas fiscales e intereses netos
El panorama tributario también reconfigura el tratamiento de las pérdidas fiscales. Aunque se conserva el límite de aplicación del 50% sobre la utilidad fiscal generada, el plazo para amortizarlas se amplía de diez a veinte años, y este esquema arranca a partir de los pagos provisionales de 2017 por disposición transitoria.
"Si bien en algunos casos la ampliación otorga un respiro financiero de largo plazo, para otras estructuras corporativas puede prolongar una carga fiscal compleja si no se evalúa con lupa la generación de utilidades", apuntó García.
Las adecuaciones normativas alcanzan de igual forma a los intereses netos, un rubro con el que corporativos de la región lidian para optimizar sus flujos. A partir de 2017, el umbral de deducibilidad desciende del 30 al 20% de la utilidad fiscal ajustada.
"Son muy pocos los países a nivel mundial que manejan un umbral tan reducido en materia de intereses netos", agregó.
Esta condición provocará que un mayor número de empresas registren partidas no deducibles que deberán diferir y planear con el debido cuidado a lo largo de los siguientes periodos.
Riesgos en operaciones internacionales y defensa corporativa
En el rubro de pagos al extranjero, la regla de la reforma exige cubrir la retención a más tardar el día 20 de la operación. Como el devengamiento no está claramente definido para efectos fiscales, este cumplimiento depende por completo de los contratos y de la evidencia documental de las operaciones sujetas a retención.
"Sin un mapeo preciso, las empresas se exponen a incurrir en la falta de omitir el pago de retenciones a tiempo y enfrentan la obligación de cubrir la contraprestación correspondiente, lo que duplica el riesgo fiscal", enfatizó De León.
Con la participación de firmas especializadas como Mundi, Monex y Desteia, el foro concluyó que el entendimiento profundo de estas herramientas normativas es el mejor camino para que la industria regional mantenga su competitividad y estabilidad financiera de cara a los próximos ejercicios.