
La electromovilidad, los vehículos eléctricos y los híbridos conectables continúan ganando participación en el mercado mexicano, pero su crecimiento todavía enfrenta desafíos en infraestructura eléctrica, regulación, manufactura y desarrollo de proveedores.
El mercado mexicano cerró 2025 con una penetración de alrededor de 3.7% en vehículos eléctricos, mientras que durante 2026 la participación de las unidades 100% eléctricas se ubica en aproximadamente 3.5% de las ventas de vehículos nuevos. Al considerar vehículos híbridos conectables, la participación llega a cerca de 7%, de acuerdo con los datos presentados durante el encuentro.
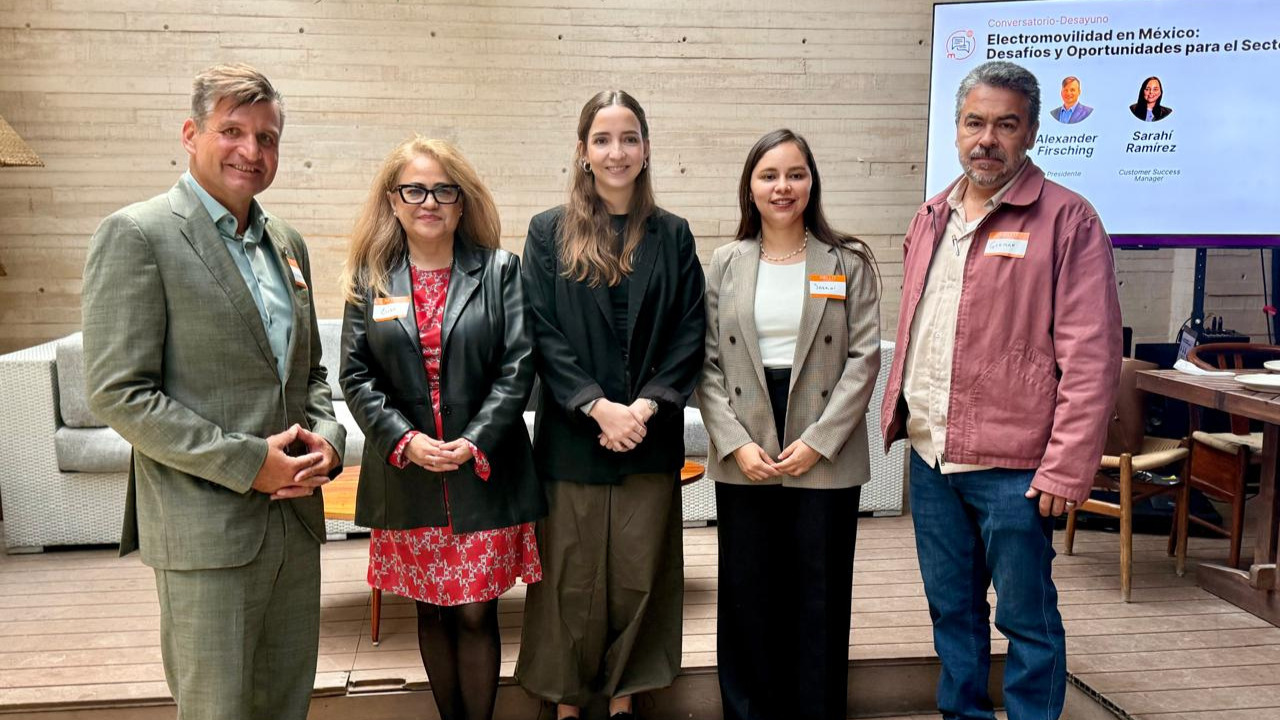
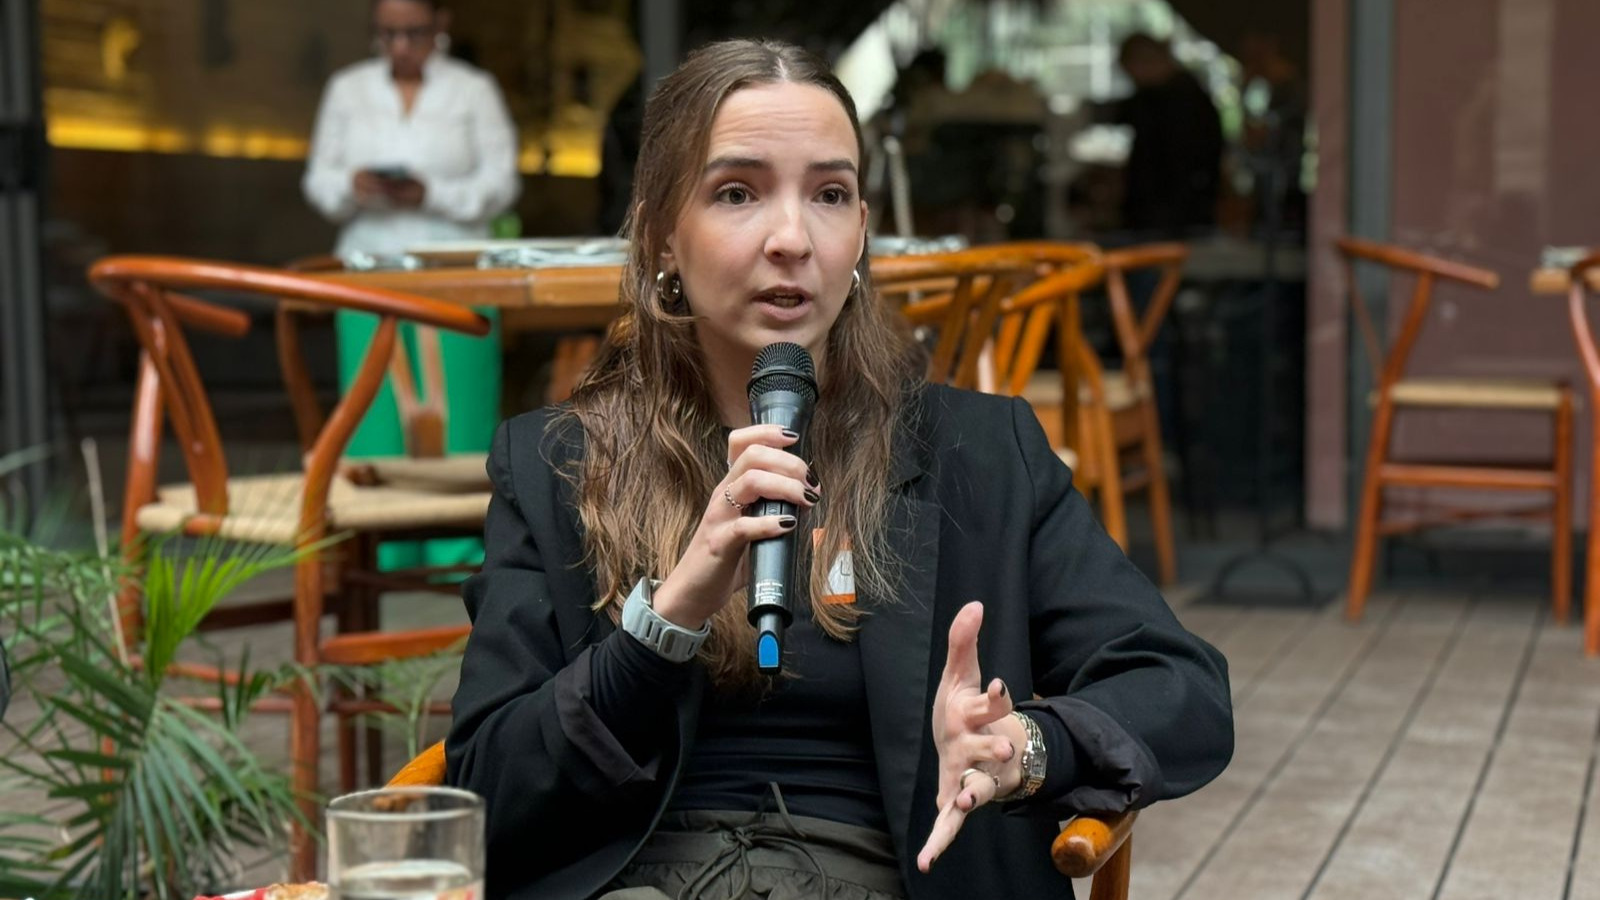
A nivel global, la adopción de vehículos eléctricos mantiene un ritmo mayor. Sarahí Ramírez, Customer Success Manager en Mundi, señaló que las ventas mundiales pasarían de alrededor de 30.25 millones de unidades en 2026 a 44.13 millones en 2031.
La red eléctrica concentra uno de los principales retos de la electromovilidad
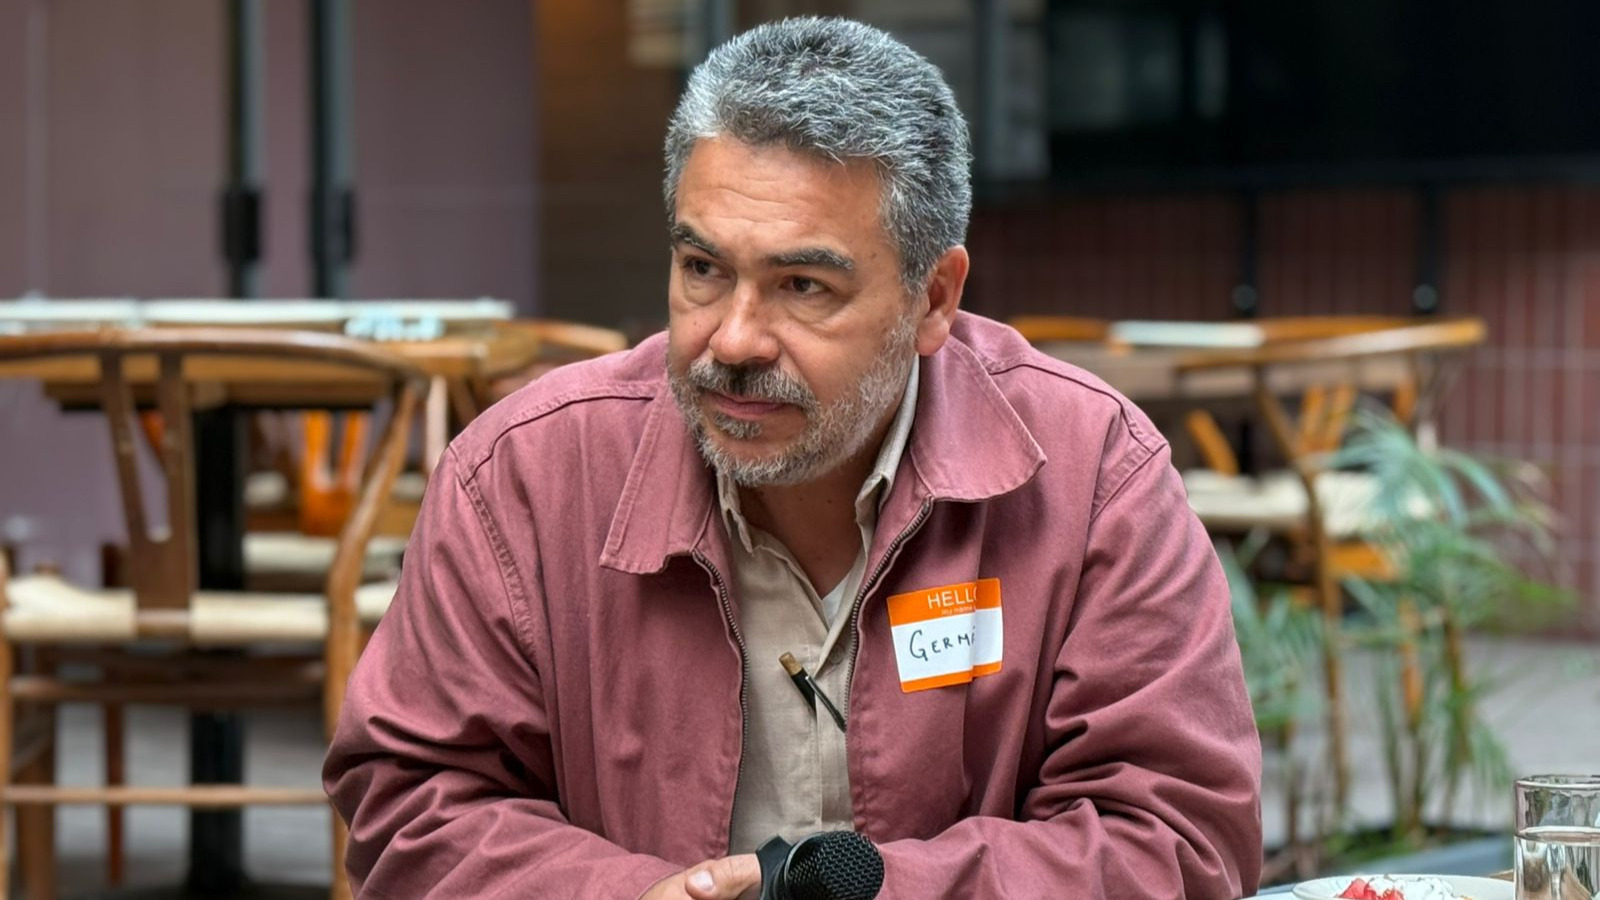
Germán Carmona, presidente de la Asociación Mexicana de Impulso al Vehículo Eléctrico (AMIVE), comentó que la expansión de la electromovilidad no está limitada actualmente por la cantidad de energía disponible, sino por la capacidad de las redes de distribución.
“En la infraestructura del país es la red de distribución, no la cantidad de generación”.
El presidente consideró que existe capacidad suficiente para absorber el crecimiento actual de los vehículos eléctricos, aunque reconoció la necesidad de continuar con inversiones para fortalecer las redes eléctricas.
En este sentido, destacó que la demanda de electricidad de los vehículos conectables todavía representa una proporción reducida del consumo nacional. Según los datos expuestos durante el foro, si se quisiera equiparar el impacto de las fallas técnicas reportadas en el sistema eléctrico, de alrededor de 5.2%, sería necesario incorporar entre seis y siete millones de vehículos conectables.
La flexibilidad de los vehículos eléctricos para determinar cuándo y cómo realizar la recarga también representa una ventaja frente a otros consumos eléctricos, debido a que permite desplazar parte de la demanda hacia horarios de menor utilización de la red eléctrica.
Carmona señaló que no existe una sola solución de infraestructura de carga para todos los vehículos eléctricos, debido a que las necesidades cambian según el tipo de usuario.
En transporte público y reparto de mercancías, por ejemplo, las rutas y horarios definidos permiten planear estaciones de carga y capacidad eléctrica de manera más precisa. En el caso de taxis y vehículos utilizados para aplicaciones, la necesidad de recarga rápida es mayor.
Para los vehículos particulares, en cambio, la carga residencial puede cubrir una parte importante de las necesidades diarias.
El especialista puso como referencia que el recorrido promedio diario en Ciudad de México ronda los 35 kilómetros, por lo que un usuario que recorre distancias similares puede recuperar la energía durante la noche sin requerir necesariamente infraestructura de carga rápida.
El reto, agregó, también involucra esquemas tarifarios y mecanismos que permitan separar el consumo residencial del correspondiente a la carga del vehículo.
Manufactura y proveedores buscan mayor integración nacional
El crecimiento de la electromovilidad también está modificando las necesidades de manufactura de la industria automotriz.
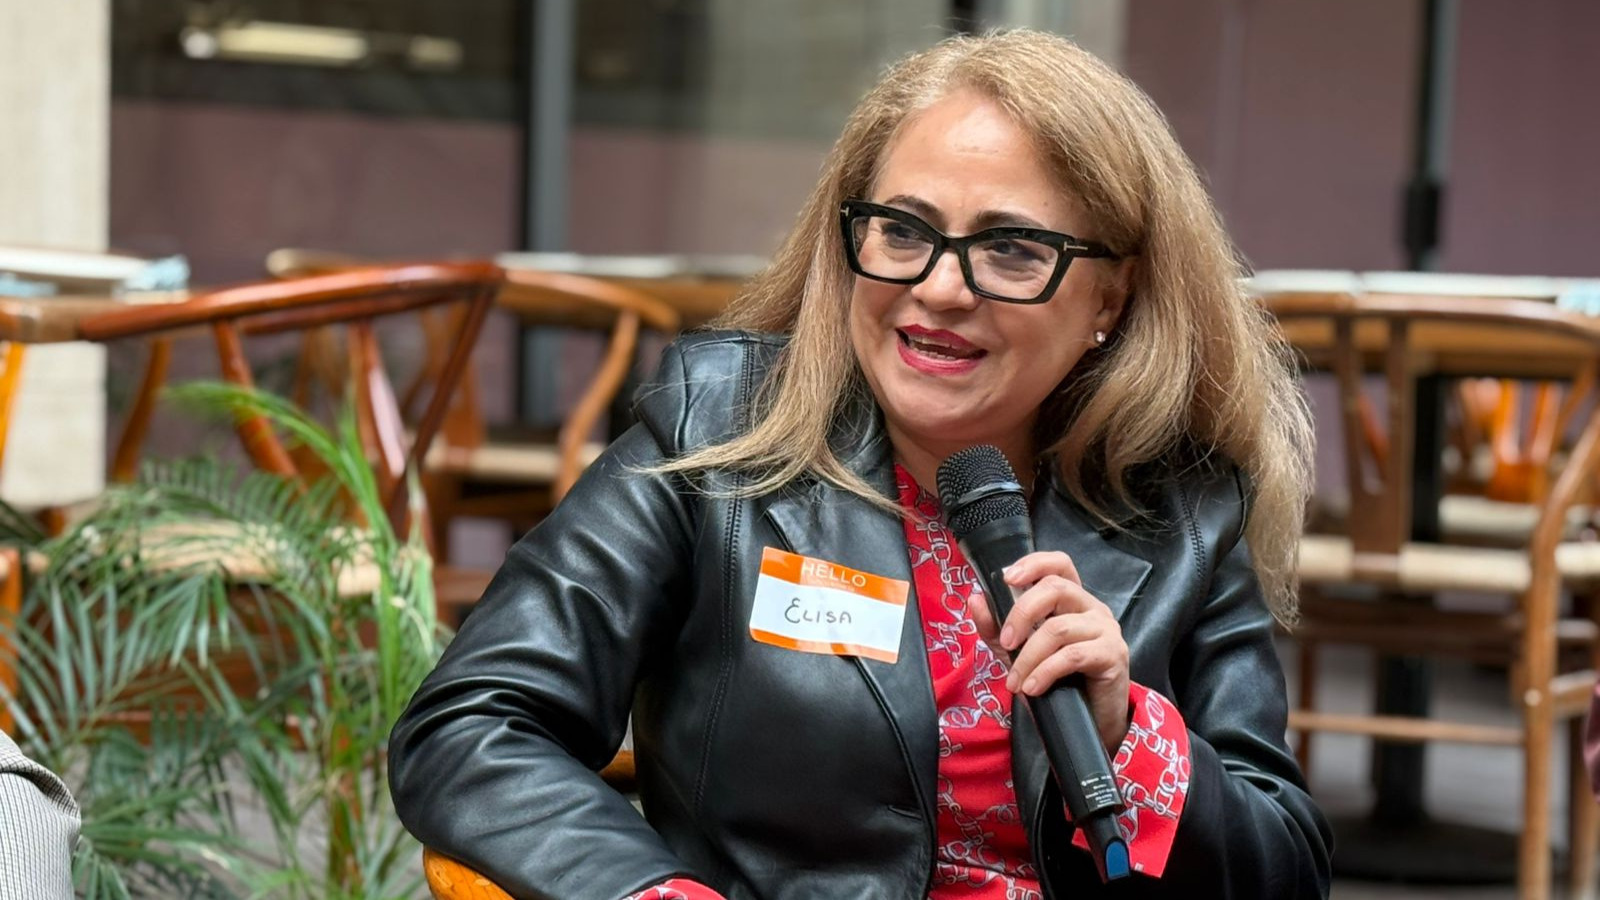
Elisa Crespo, presidenta ejecutiva del Clúster Automotriz Metropolitano, expresó que la transición tecnológica implica inversiones en desarrollo, reconversión de líneas de producción y capacitación del talento.
México cuenta con una posición relevante dentro de la manufactura automotriz, pero el siguiente desafío consiste en que las empresas nacionales, particularmente las micro, pequeñas y medianas, puedan incorporarse a las nuevas cadenas de valor.
Germán Carmona consideró que México tiene capacidades industriales suficientes para avanzar en la fabricación e integración de componentes para vehículos eléctricos, en lugar de limitar su participación al ensamble.
Como ejemplo mencionó al autobús eléctrico Taruk, desarrollado en México mediante la colaboración de empresas nacionales, con un nivel de integración cercano a 70%, incluyendo el ensamble de baterías a partir de celdas adquiridas en el exterior.
El modelo, dijo, demuestra que existe margen para incrementar la participación mexicana en componentes, electrónica, baterías y otros sistemas vinculados con la electromovilidad.
Alexander Firsching, presidente de Bosch México, señaló que la transición tecnológica no será homogénea entre mercados ni usuarios.
La estrategia de la industria, explicó, debe considerar vehículos eléctricos, híbridos, tecnologías de combustión, celdas de combustible y otras alternativas, dependiendo de las condiciones de cada región y del uso del vehículo.
Las necesidades de movilidad urbana, por ejemplo, son distintas a las de zonas rurales o de usuarios que requieren transportar cargas pesadas y recorrer grandes distancias.
Firsching también planteó que el desempeño ambiental de un vehículo eléctrico debe analizarse a lo largo de toda su cadena de valor, desde la producción de materiales y componentes hasta su utilización.
Para el directivo, la evolución de la movilidad dependerá de tres factores que deberán coincidir: las capacidades tecnológicas, las necesidades de los usuarios y las políticas públicas.
Crespo advirtió que la industria automotriz requiere certidumbre para planear inversiones, debido a que las decisiones de producción y desarrollo tecnológico suelen proyectarse con varios años de anticipación.
A este desafío se suma la infraestructura digital. La presidenta señaló que México enfrenta limitaciones para realizar pruebas de vehículos autónomos fuera de instalaciones controladas debido a la falta de cobertura suficiente de redes 5G.
La ausencia de esta infraestructura limita el desarrollo de tecnologías asociadas con la automatización vehicular y reduce las posibilidades de probar nuevos sistemas en condiciones reales de circulación.
El fortalecimiento de las MiPyMEs también fue colocado como una prioridad, debido a que su incorporación a las nuevas cadenas productivas permitiría aumentar el contenido nacional y reducir la dependencia de proveedores externos.
Los participantes coincidieron en que la transición hacia vehículos eléctricos no representa únicamente un cambio en el tipo de propulsión, sino una modificación de la cadena industrial.
México cuenta con experiencia manufacturera, proveedores automotrices, talento técnico y una amplia base de producción que pueden aprovecharse para desarrollar nuevas capacidades en electrónica, sistemas eléctricos, baterías, software y componentes para vehículos electrificados.
El reto será convertir esa capacidad existente en mayor integración nacional y desarrollo tecnológico, al mismo tiempo que se construye la infraestructura eléctrica y digital necesaria para acompañar el crecimiento del mercado.
La electromovilidad continuará avanzando en México, pero su velocidad dependerá de la coordinación entre industria, gobierno, proveedores y usuarios para resolver los principales cuellos de botella de infraestructura, inversión y manufactura, concluyeron los especialistas.